

Novo Nordisk, le pire est devant nous ?
#168 Notre analyse des résultats du T4 2025 du géant danois

Bourseko .
5th février 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #168 de la newsletter Bourseko ! Nous sommes 19 310 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +700 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
On grandit, et nos prix augmentent à mesure que le Club se développe. A partir du 10 février, le prix du Club Bourseko passera de 300€ à 325€/an.
La bonne nouvelle ? Si tu rejoins le Club avant cette date, tu verrouilles le tarif actuel... à vie.
Novo Nordisk, le pire est devant nous ?
Par Loris Dalleau
Bonjour à tous,
Entrons dans le vif du sujet avec le cas Novo Nordisk. Le géant danois traverse une zone de turbulences qui ne laisse personne indifférent et me laisse moi-même particulièrement songeur. En l'espace de quelques trimestres seulement, celle qui fut la première capitalisation boursière du continent a vu s'envoler plus de 400 milliards de dollars de valeur.
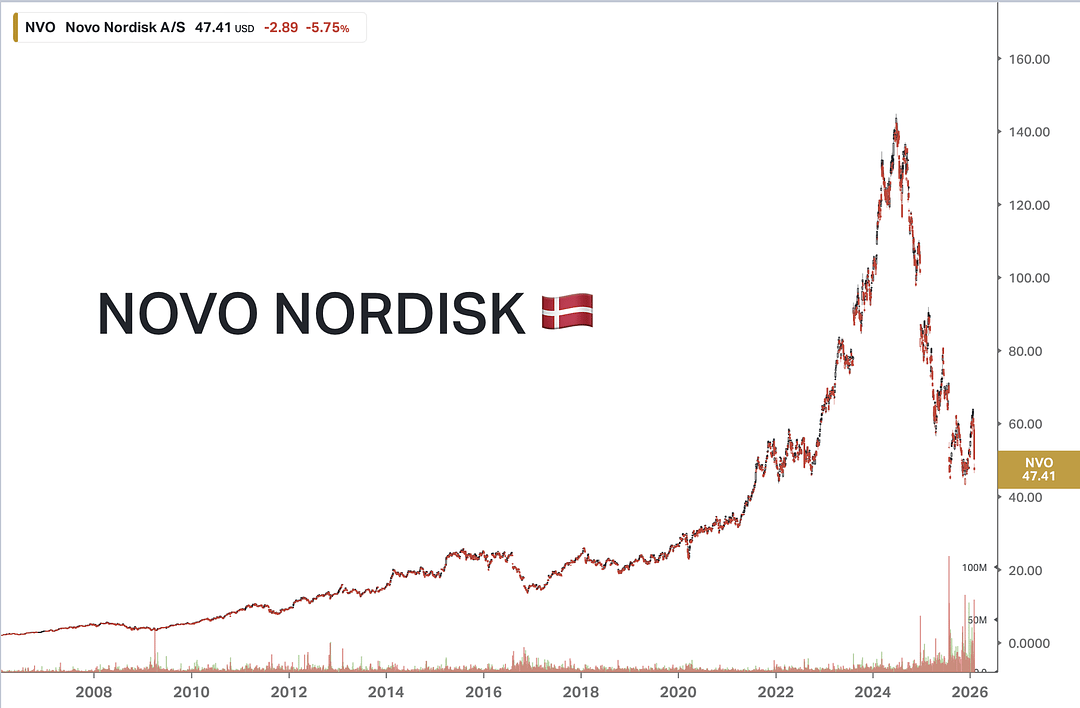
Cours de l’action en $ sur 20 ans - Koyfin
Avant de plonger dans les prévisions moroses, revenons sur les résultats du quatrième trimestre 2025. Sur le papier, la publication est belle : le résultat opérationnel dépasse les attentes de 2% et le bénéfice par action ressort 4% au-dessus du consensus. Mais derrière ces chiffres, la réalité est plus nuancée. L’essentiel de la surprise provient d’ajustements comptables liés aux remises, bien plus que d’une véritable accélération de la dynamique commerciale.
Pour mesurer l’ampleur du choc qui se profile, il faut rappeler que depuis plus de vingt ans, Novo Nordisk n’a pratiquement jamais connu de décroissance. Mais 2026 cassera cette dynamique. Pour la première fois depuis deux décennies, l’entreprise s’apprête à afficher un recul de son activité, mettant fin à un cycle exceptionnel de croissance ininterrompue.
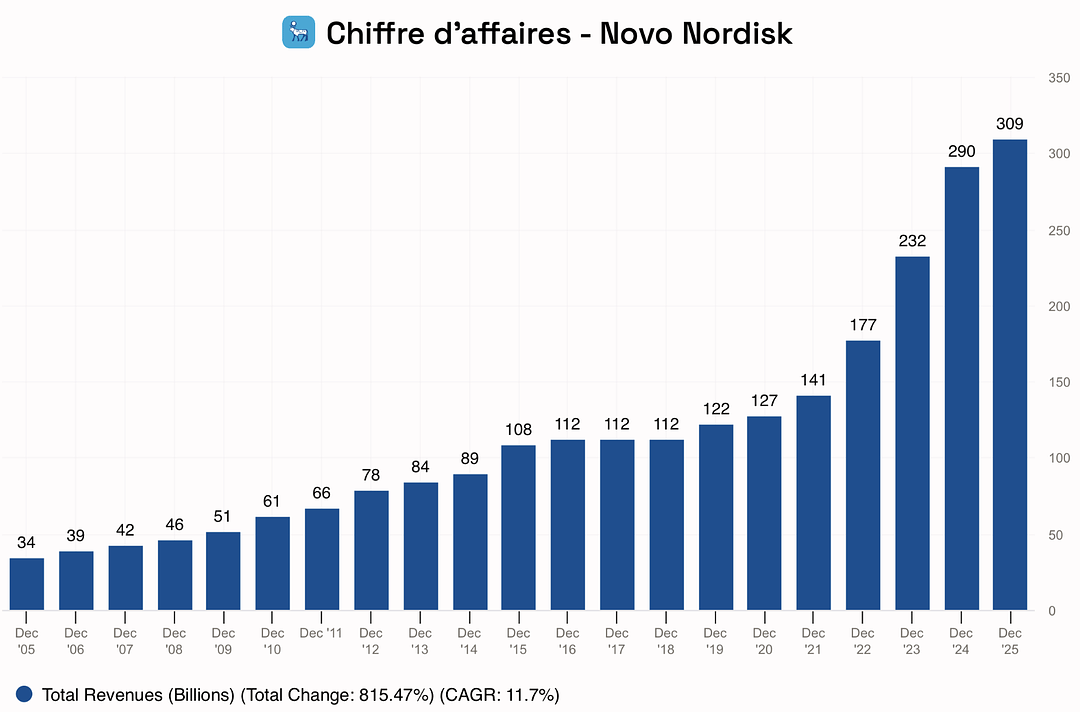
Chiffre d’affaires annuel - Fiscal.AI
Pourtant, le moteur n’est pas à l’arrêt. À taux de change constant, la croissance organique atteint encore 10%. Une performance enviable pour la majorité des entreprises. Mais la photographie devient beaucoup plus sévère dès que l’on intègre l’effet de change. En passant des taux constants aux chiffres publiés, la croissance du résultat opérationnel bascule d’un confortable +6 % à un inquiétant -1%.
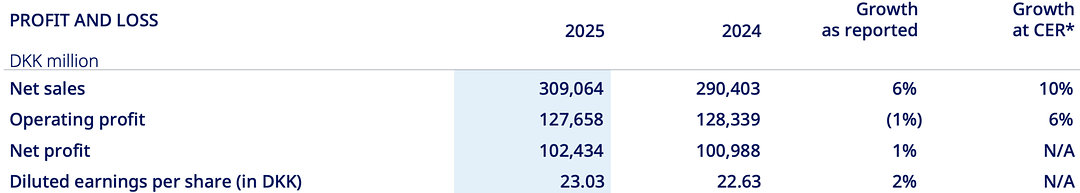
Compte de résultat - 2025 vs 2024
De plus, si on regarde uniquement le quatrième trimestre 2025, on voit clairement les difficultés à venir pour Novo Nordisk… En effet, le dernier trimestre de 2025 est moins bon que celui de l'année précédente.
En réalité, les bons résultats du début d'année ont masqué les problèmes sur l’exercice 2025. Comme vous pouvez le constater, la croissance a calé fin 2025, et ce n'est que le début pour une année 2026 qui s'annonce difficile.
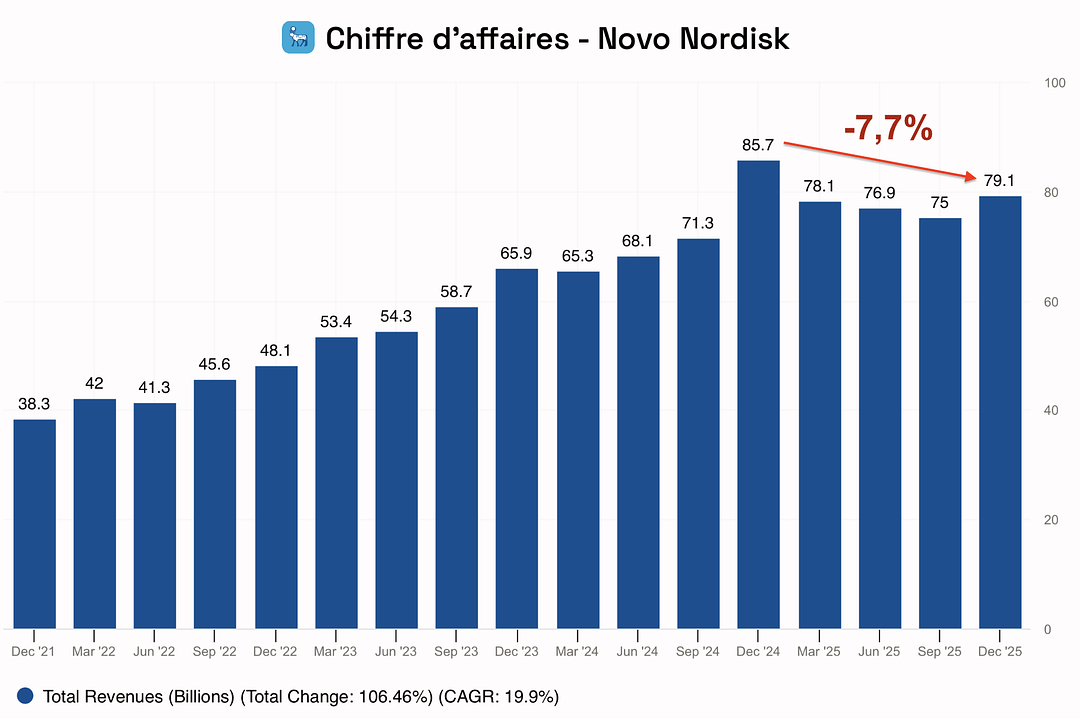
Chiffre d’affaires trimestriel - Fiscal.AI
Le contexte n’aide évidemment pas. Entre les baisses de prix imposées aux États-Unis, parfois supérieures à 30% sur le segment de l’obésité, et une concurrence de plus en plus agressive, l’environnement s’est considérablement durci. Face à cette situation, le management anticipe désormais un recul des ventes et du bénéfice compris entre -5 % et -13 % à taux de change constants. Une fourchette qui se situe 5 à 6 points en dessous des attentes du marché, d’où la violente déception observée à la suite de la publication.
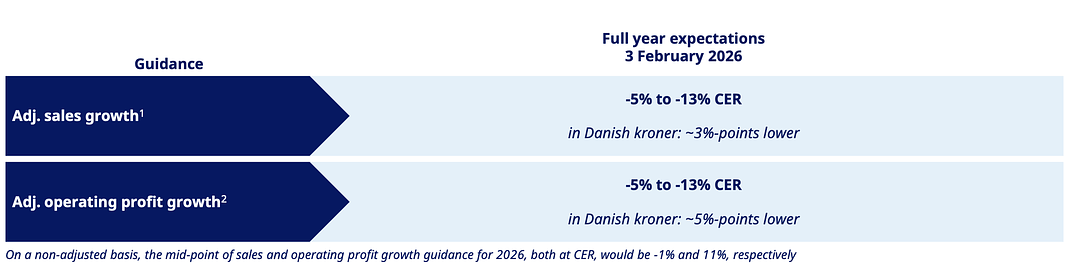
Rapport Annuel de Novo Nordisk - 2025
En prenant un peu de recul, cette prudence extrême n’est sans doute pas anodine. La nouvelle équipe dirigeante, désormais menée par Mike Doustdar, semble avoir choisi de repartir sur des bases très conservatrices. Nous sommes ici face à une application assez classique de la stratégie du Beat & Raise qui consiste à annoncer des objectifs volontairement bas pour se donner de la marge et dépasser les attentes. Une manière aussi de marquer une rupture avec le passé et de se positionner comme les architectes du redressement futur.
Cela étant dit, la borne basse de -13% paraît particulièrement conservateur. En y ajoutant un dollar potentiellement défavorable, le scénario le plus pessimiste pourrait même approcher les -16 %.
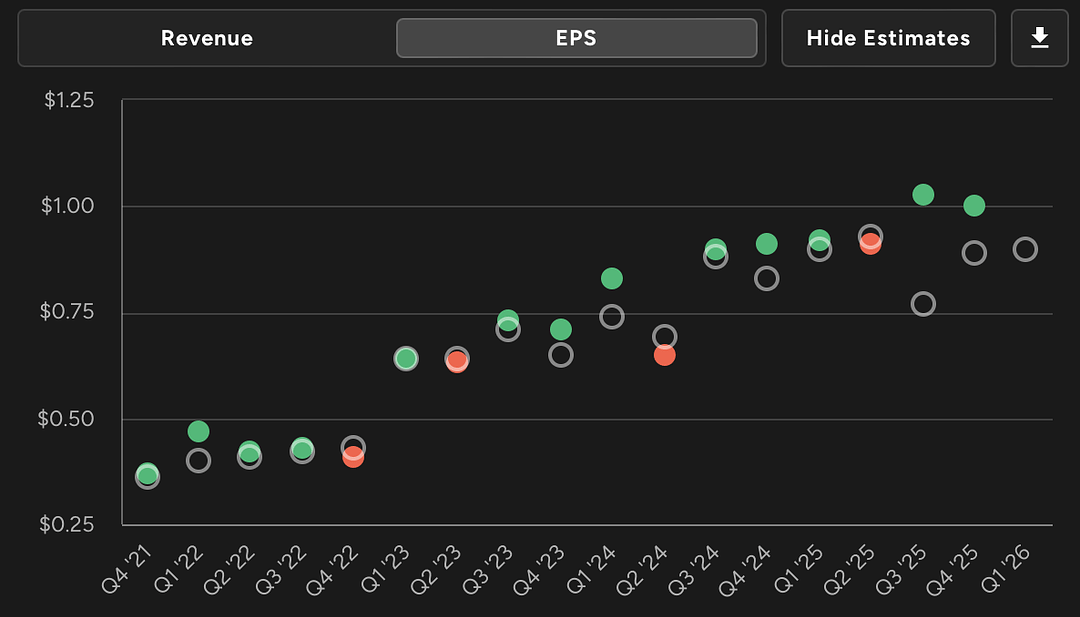
Tout porte à croire que le management a cherché à “nettoyer” le dossier en une seule fois, quitte à peser lourdement sur le moral des investisseurs à court terme. C’est un pari risqué, mais qui pourrait permettre d’assainir la trajectoire et de repartir sur des bases plus solides en 2026.
Reste une question centrale : comment un champion aussi dominant a-t-il pu voir sa dynamique se retourner aussi brutalement ? Pour une entreprise longtemps perçue comme intouchable, le choc est réel. Dans la suite de cette newsletter, je vous propose de regarder ce qui bloque vraiment la machine 👇
Effet Trump
Tout d’abord, l’arrivée au pouvoir de Donald Trump a agi comme un véritable séisme réglementaire avec l’imposition de la clause de la « Nation la plus favorisée ». Pour le président américain, l’objectif est d’une simplicité redoutable puisqu'il s'agit de contraindre les laboratoires à aligner leurs tarifs aux États-Unis sur les prix les plus bas pratiqués dans les autres pays développés. C’est une victoire politique majeure à l’approche des élections de 2026, mais pour Novo Nordisk, cela ressemble à un sacrifice forcé.

TrumpRx - Programme pour des médicaments moins chers
En acceptant de sabrer les prix de l’Ozempic et du Wegovy pour les faire passer de plus de 1 000 dollars à environ 299 dollars par mois, le groupe s’engage sur une pente bien plus raide que la simple érosion naturelle des prix. En effet, le mécanisme habituel, où la montée en puissance des volumes vient compenser la baisse des prix, est totalement grippé pour l’année 2026.
D’ailleurs, l’impact financier s'avère désormais bien plus sévère que les premières estimations que nous avions au dernier trimestre.
Le duel face à Eli Lilly
Dans l'arène de l'obésité, le combat contre Eli Lilly tourne désormais en faveur du champion américain qui ne cesse de grignoter du terrain.
Pour la première fois, le géant danois voit son hégémonie vaciller en passant symboliquement sous la barre des 50 % de parts de marché mondiales. Ce recul ne relève pas d’une simple statistique. Il révèle un essoufflement de la dynamique commerciale face à Eli Lilly, qui bénéficie d’une traction très forte portée par le succès fulgurant de Zepbound. Dans ce nouveau contexte concurrentiel, Novo Nordisk n’est plus en position de force et doit désormais sortir de sa zone de confort pour défendre, point par point, chacune de ses parts de marché.
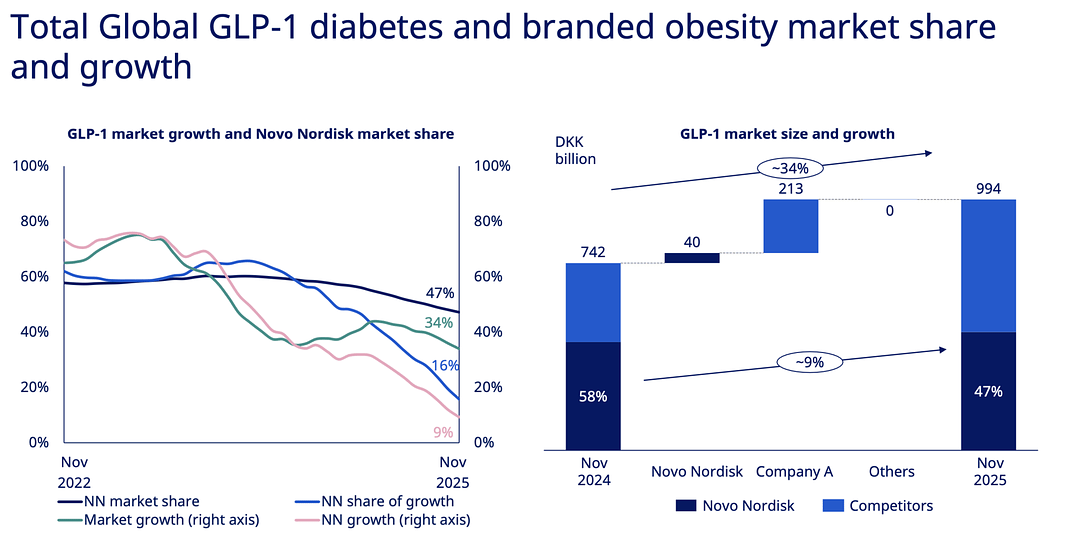
Rapport Annuel de Novo Nordisk - 2025
Par ailleurs, si l’on regarde Eli Lilly, le message a été très clair lors de ses derniers appels avec les analystes. Ils prévoient que la baisse des prix sera totalement submergée par l'explosion des volumes dès 2026.
Cela s’explique notamment par la capacité de Lilly à avoir sécurisé plus tôt ses moyens de production aux États-Unis. Cette avance lui permet aujourd’hui de répondre à la demande sans subir les goulots d’étranglement qui ont pénalisé Novo Nordisk. À cela s’ajoute une efficacité supérieure en matière de perte de poids sur ses traitements, ce qui renforce leur positionnement premium auprès des patients et des prescripteurs.
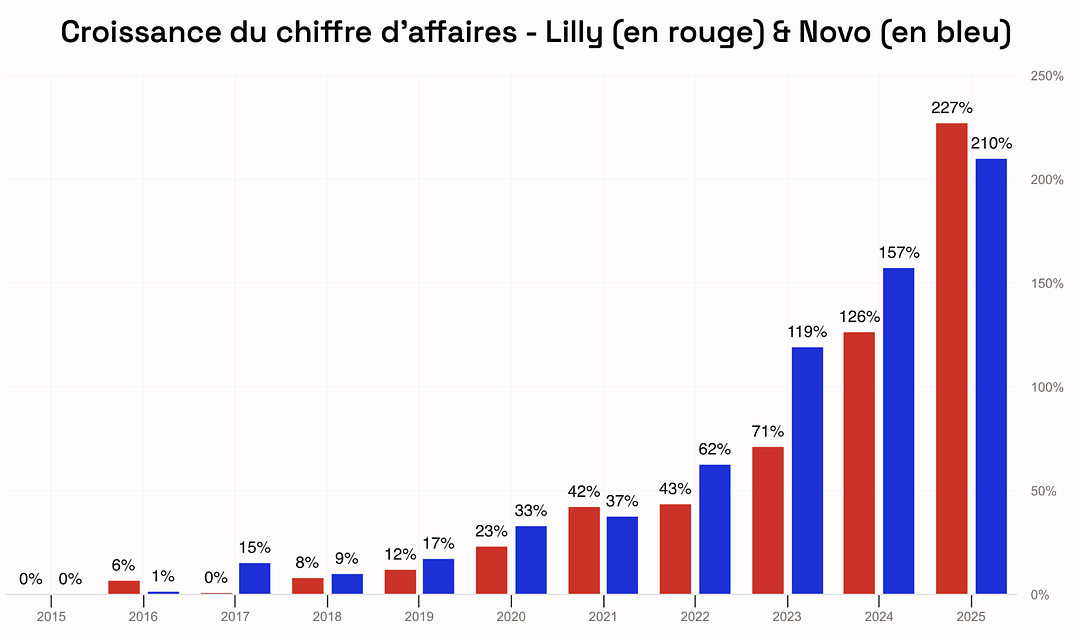
Croissance du chiffre d’affaires sur 10 ans - Eli Lilly (en rouge) vs Novo Nordisk (en bleu)
Bref, si le passage sous le seuil des 50% est déjà une réalité, nous estimons que pour les années à venir que Novo Nordisk pourrait même atteindre 30% de parts de marchés, ce qui restait notre scénario initial.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.